
Ein Einkauf in die Pensionskasse senkt das steuerbare Einkommen. Dadurch lassen sich erheblich Steuern sparen. Durch einen freiwilligen Einkauf in die Pensionskasse können überdies die Altersleistungen erhöht werden – und die Zinsgutschriften sind erst noch höher als auf einem privaten Sparkonto.
Ein Einkauf in die Pensionskasse kann sich lohnen. Möglich wird dies, sofern eine Beitragslücke und damit Einkaufspotenzial besteht. Ein Blick in den persönlichen Vorsorgeausweis oder in die Pensionskassen-App schafft Klarheit. Eine Beitragslücke kann aus unterschiedlichsten Gründen bestehen, etwa wenn man in einem Beruf im Teilzeitpensum beginnt und über die nächsten Jahre das Pensum erhöht oder Karriere macht und auf der Einkommensleiter aufsteigt. Lücken können auch aufgrund einer längeren Arbeitsauszeit entstehen oder wenn ein neuer Arbeitgeber über einen besser ausgebauten Vorsorgeplan verfügt als ein früherer. Die groben «Spielregeln» des Einkaufs lauten:
- Ein freiwilliger Einkauf ist möglich, wenn eine Beitragslücke besteht und kein WEF- Vorbezug getätigt wurde.
- Wurde ein Einkauf getätigt, dürfen die daraus resultierenden Leistungen innerhalb der nächsten drei Jahre nicht in Kapitalform bezogen Andernfalls wird der Einkaufsbetrag nachbesteuert.
- Eingebrachte Mittel sind gebunden und stehen bis zur Pensionierung nicht mehr zur Verfügung. Für einen WEF-Vorbezug können die Mittel allerdings verwendet
- Die Verantwortung der steuerlichen Abzugsfähigkeit liegt bei der versicherten
Die wahrscheinlichsten Szenarien
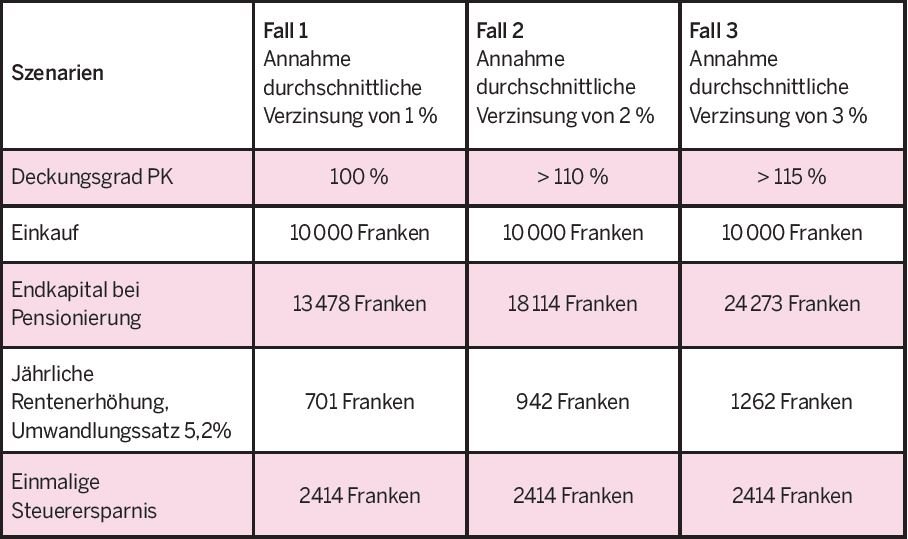
Rita Muster (34) verdient ein steuerbares Einkommen von 50 000 Franken und lebt seit 2018 in Basel. Bis zur ordentlichen Pensionierung dauert es noch 30 Jahre. Sie verfügt über 10 000 Franken, die sie in den nächsten Jahren sicher nicht benötigt und für einen Pensionskassen-Einkauf verfügbar sind. Rita Muster geht folgende Szenarien durch:
Die zentrale Frage lautet, wie gut die Pensionskasse von Rita Muster da steht. Liegt der Deckungsgrad nahe bei 100%, wurden die Altersguthaben über die vergangenen Jahre wohl nur mit dem BVG-Mindestzinssatz (aktuell bei 1%) verzinst. Es ist davon auszugehen, dass die Verzinsung kurz- bis mittelfristig tief bleiben wird. Fall 1 scheint hier wahrscheinlich. Anders verhält es sich bei einer Pensionskasse mit einem Deckungsgrad von über 115% und einer durchschnittlichen Verzinsung der Altersguthaben über die letzten Jahre von 3%. Fall 3 ist hier realistisch.
Schnell wird ersichtlich, dass das Endaltersguthaben massgeblich von der verbleibenden Versicherungsdauer sowie von der künftigen Verzinsung abhängt. Der Unterschied von Fall 1 und Fall 3 beträgt beim Endkapital 10 795 Franken.
Bei der UWP Sammelstiftung stehen den Versicherten alle relevanten Kennzahlen mit der UWP-App stehts zur Verfügung. Der hinterlegte Einkaufsrechner zeigt das maximale Einkaufspotenzial an. Versicherte können den Einkaufsbetrag bestimmen und die Rentenerhöhung durch den Einkauf sowie die Steuerersparnis sofort sehen. Deckungsgrad und Verzinsung über die vergangenen Jahre werden in der App transparent mittels Grafik hinterlegt. Vorsorgen mit der UWP Sammelstiftung geht so einfach.
Weitere Informationen:
UWP Sammelstiftung
Dornacherstrasse 230
4018 Basel
061 337 17 67
info@uwp.ch
www.uwp.ch