
Asga Pensionskasse
Die Schweizer Pensionskassen stehen vor einer Phase tiefgreifender Veränderungen. Steigende Lebenserwartung, volatile Finanzmärkte und der anhaltende Druck auf die Umwandlungssätze verlangen nach strategischer Weitsicht und einer konsequenten Weiterentwicklung der Anlagestrategien. Gleichzeitig nimmt die Bedeutung von Transparenz und Kommunikation gegenüber den Versicherten zu. Viele Kassen investieren daher nicht nur in diversifizierte Portfolios, sondern auch in digitale Informationsplattformen, die den Versicherten einen besseren Überblick über ihre Vorsorgesituation ermöglichen.
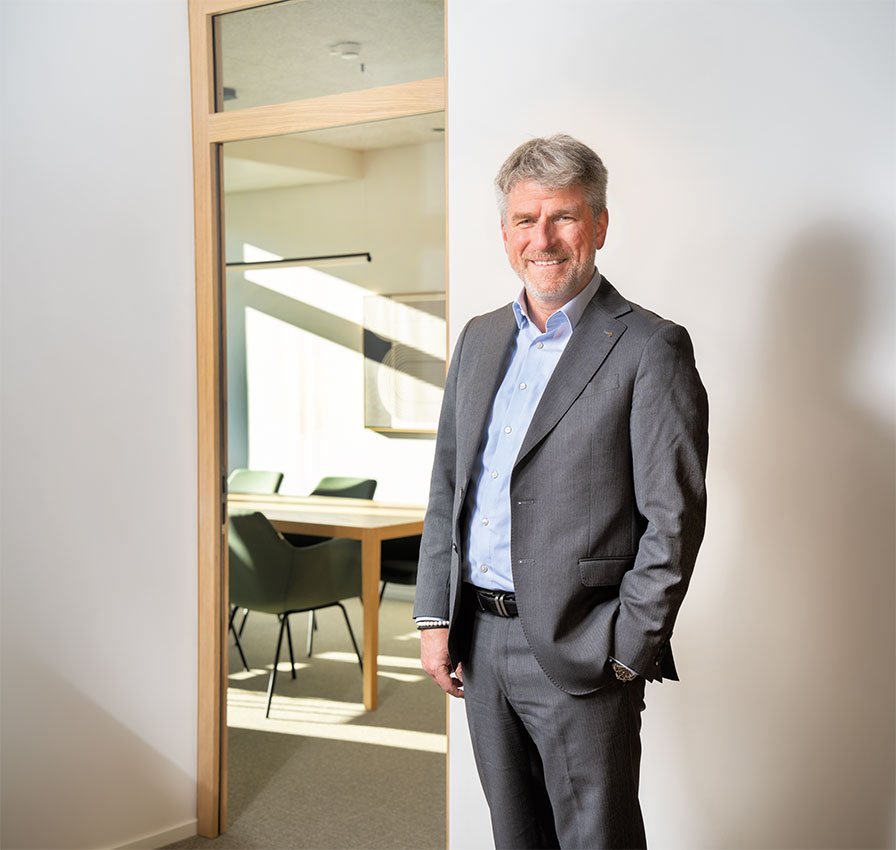
Interviewpartner: Patrick Barblan
Autorin: Gabriela Röthlisberger
Am 23. Februar 1962, mehr als 20 Jahre vor der Inkraftsetzung des heutigen BVG (1985), erkannten Visionäre rund um Dr. Paul Bürgi, den Gründer der Asga, die Bedeutung der beruflichen Altersvorsorge und riefen eine Pensionskasse ins Leben, die mit ihrer unabhängigen Genossenschaftsstruktur Transparenz, Mitspracherecht der Delegierten und den Nutzen für alle Versicherten garantiert. Jeder Franken bleibt im System und kommt damit den Mitgliedern zugute. Die Asga zählt seit Jahren zu den Pensionskassen mit den tiefsten Verwaltungskosten in der Schweiz und erhielt dafür zahlreiche Auszeichnungen. Diese unterstreichen ihre erfolgreiche Strategie und zeigen, dass Sicherheit und Effizienz in der beruflichen Vorsorge Hand in Hand gehen.
GESCHÄFTSFÜHRER*IN Basel: Herr Barblan, Sie sind seit Anfang dieses Jahres der neue Geschäftsführer der Asga Pensionskasse. Können Sie mir bitte nahelegen, wie das Unternehmen aktuell nach mehr als sechs Jahrzehnten dasteht?
Patrick Barblan: Heute sind rund 20’000 Mitgliedfirmen mit 180’000 aktiven Versicherten und rund 20’000 Rentnerinnen und Rentner bei der Asga angeschlossen. Die Bilanzsumme beträgt über 32 Milliarden Schweizer Franken, und unser Deckungsgrad liegt bei rund 120 Prozent, was die solide Kapitalbasis der Pensionskasse unterstreicht. Das Verhältnis von aktiv Versicherten zu Rentenbeziehenden liegt bei den Pensionskassen im Durchschnitt bei drei zu eins. Die Asga weist ein Verhältnis von 9.4 zu eins auf und zeigt damit, was sie für eine hervorragende junge Altersstruktur hat. Mit rund 170 Mitarbeitenden und modernen digitalen Kommunikationsmitteln ist die Asga bestens für die Zukunft aufgestellt. Man darf behaupten, dass die Asga heute kerngesund dasteht.
Nach welchen Grundprinzipien handelt die Asga?
Die Asga richtet ihre Aktivitäten auf das Management von Risiken aus – nur wenn wir diese kennen, sind wir in der Lage, nachhaltigen Mehrwert für unsere Versicherten zu erwirtschaften. Die Asga bietet ein Angebot, das gezielt auf die Bedürfnisse unserer Mitglieder und Versicherten ausgerichtet ist. Wir garantieren hohe Sicherheit, insbesondere mit einer diversifizierten Anlagestrategie, ausreichenden Reserven und einem hohen Deckungsgrad. Durch klare Kommunikation und nachvollziehbare Entscheidungen schaffen wir Transparenz. Nachhaltigkeit und soziale Verantwortung sind uns wichtig. Ihr Mitspracherecht üben unsere Mitglieder und Versicherten über die Delegierten an der Delegiertenversammlung sowie über ihre Vertretung im paritätisch besetzten Verwaltungsrat aus. Gleichzeitig profitieren alle von einer individuellen Betreuung, die ihre persönlichen Anliegen gezielt berücksichtigt.
Kürzlich las ich, dass die stärkere Berücksichtigung nachhaltiger Anlagen ein zentraler Trend sein soll. Sehen Sie das ebenso?
Ja, bei der Asga ist Nachhaltigkeit fest in der Anlagephilosophie und im gesamten Unternehmen verankert. Leitlinien, Ziele sowie Fortschritte und Resultate werden transparent ausgewiesen: In diesem Jahr veröffentlicht die Asga ihren fünften Nachhaltigkeitsbericht. Als verantwortungsbewusste Investorin pflegt die Asga einen aktiven Dialog mit Unternehmen zu ESG-Themen und übt ihre Stimmrechte konsequent im Interesse ihrer Mitglieder und Versicherten aus. Ein Teil dieses Austauschs erfolgt gebündelt mit anderen Investoren, wodurch die Wirkung nachhaltiger Massnahmen zusätzlich verstärkt wird.
Wie sehen Sie das Thema «Flexibilisierung»?
Dieses Thema gewinnt meines Erachtens zunehmend an Bedeutung. So tragen Entwicklungen wie Teilpensionierungen, variable Beitragsmodelle oder Wahlmöglichkeiten bei Anlagestrategien innerhalb von Vorsorgeplänen dazu bei, den unterschiedlichen Lebenssituationen und Erwartungen der Versicherten besser gerecht zu werden. Die Arbeitswelt wird vielfältiger, Erwerbsbiografien verlaufen weniger linear als früher und auch der Übergang vom Erwerbsleben in die Pensionierung gestaltet sich immer individueller. Gerade jüngere Generationen erwarten heute mehr Gestaltungsspielraum sowie digitale Services, die einfach zugänglich, verständlich und übersichtlich sind – wie unser Versichertenportal myAsga oder AsgaOnline für unsere Mitgliedsfirmen. Flexiblere Vorsorgelösungen können deshalb ein wichtiger Faktor sein, um die berufliche Vorsorge stärker an die Bedürfnisse der Versicherten anzupassen und ihre Attraktivität langfristig zu sichern.
Welche Möglichkeiten haben Arbeitgebende, um die Vorsorge ihrer Mitarbeitenden zu verbessern – und wie profitieren diese von der gewählten Vorsorgelösung?
Das BVG definiert lediglich die gesetzlichen Mindestleistungen inklusive deren Finanzierung. Darüber hinaus können Arbeitgebende problemlos überobligatorische Vorsorgelösungen für ihre Mitarbeitenden definieren. Der bunte Blumenstrauss an Möglichkeiten besteht aus der Erhöhung des versicherten Lohnes, der Senkung des Koordinationsabzuges und der Eintrittsschwelle durch höhere Sparbeiträge, einer Einführung von Wahlplänen sowie der Verbesserung der Leistungen bei Tod und Invalidität oder des Finanzierungsanteils durch den Arbeitgeber. Die Asga verfügt in allen Regionen über die notwendigen Fachpersonen, welche zusammen mit den Arbeitgebenden die Bedürfnisse aufnehmen und ihnen eine individuelle Vorsorgelösung ausarbeiten. In der Folge sparen die Versicherten mehr für ihre Altersvorsorge, sind besser für die finanziellen Folgen einer Invalidität versichert oder haben für den Todesfall besser vorgesorgt.
Wie können Teilzeitmitarbeitende besser abgesichert werden – trotz des «Nein» zur BVG-Revision?
Das BVG sieht einen Koordinationsabzug von 26’460 Franken vor. Bei Teilzeitangestellten führt dies dazu, dass der versicherte Lohn deutlich tiefer ausfällt. Verdient eine Person beispielsweise 50’000 Franken pro Jahr, verbleibt nach Abzug des Koordinationsabzugs ein versicherter Lohn von lediglich 23’540 Franken. Entsprechend reduzieren sich auch die Vorsorgeleistungen. Es besteht jedoch die Möglichkeit, den Koordinationsabzug an den Beschäftigungsgrad anzupassen. Bei einem Pensum von 50 Prozent würde sich der Abzug in unserem Beispiel halbieren. Dadurch steigt der versicherte Lohn um diesen Betrag auf 36’770 Franken, was zu deutlich höheren Vorsorgeleistungen führt. Es ist sogar möglich, vollständig auf den Koordinationsabzug zu verzichten. In diesem Fall entspricht der versicherte Lohn dem effektiven Einkommen und beträgt in unserem Beispiel 50’000 Franken. Dadurch lässt sich die Vorsorgesituation von Teilzeitangestellten spürbar verbessern.
Welche Herausforderungen gibt es aktuell in der beruflichen Vorsorge und wie gehen die Pensionskassen damit um?
Die anhaltend niedrigen Zinsen erschweren es den Pensionskassen, die versprochenen Leistungen nachhaltig zu erwirtschaften. Gleichzeitig sorgt die steigende Lebenserwartung dafür, dass Renten über längere Zeiträume ausbezahlt werden müssen. Hinzu kommt der demografische Wandel, der das Verhältnis zwischen Erwerbstätigen und Altersrentnerinnen und -rentnern belastet. Eine weitsichtige Reservierungspolitik und Diversifikation der Anlagen sind Instrumente, um die langfristige Sicherheit der Vorsorgegelder zu gewährleisten. Auch das komplexer werdende regulatorische Umfeld stellt Pensionskassen vor Herausforderungen.
Wie sieht Ihre Prognose für die Zukunft der Branche aus?
Grundsätzlich bin ich von den Vorteilen des Drei-Säulen-Systems in der schweizerischen Altersvorsorge überzeugt – und damit auch vom langfristigen Bestand der beruflichen Vorsorge als tragendes Element dieses Systems. In den kommenden Jahren dürfte der politische Fokus jedoch auf der ersten Säule, der AHV, liegen, während wir in der beruflichen Vorsorge eher vor ökonomischen und technischen Herausforderungen stehen. In drei Bereichen erwarte ich fundamentale Entwicklungen und Veränderungen: Bei der Digitalisierung der Geschäftsmodelle dürfte sich zeigen, dass insbesondere grössere Anbieter, vor allem Sammel- und Gemeinschaftseinrichtungen, ihre Prozesse zunehmend automatisieren und digitale Geschäftsmodelle konsequent ausbauen. Gleichzeitig rechne ich mit einer weiteren Konsolidierung auf der Angebotsseite, sowohl bei den Vorsorgeeinrichtungen als auch bei den Systemanbietern, wobei Sammel- und Gemeinschaftseinrichtungen voraussichtlich erneut Marktanteile gewinnen werden. In Bezug auf die regulatorischen Rahmenbedingungen sehe ich die Situation weniger optimistisch: Es ist zu erwarten, dass sich die Vorschriften für unser Geschäft weiter verkomplizieren, sollte die Politik das Thema erneut aufgreifen. Die grossen Anbieter werden dies meistern können, wie sie es bereits heute tun, während kleinere Anbieter unter zunehmendem Konsolidierungsdruck stehen dürften.