
UWP Sammelstiftung
Bis 2040 steigt die Zahl der Rentnerinnen und Rentner in der Schweiz um 40 Prozent – mit massiven Folgen für Pensionskassen, Kapitalmärkte und KMU. Eine umsichtige Planung ist gefragt.
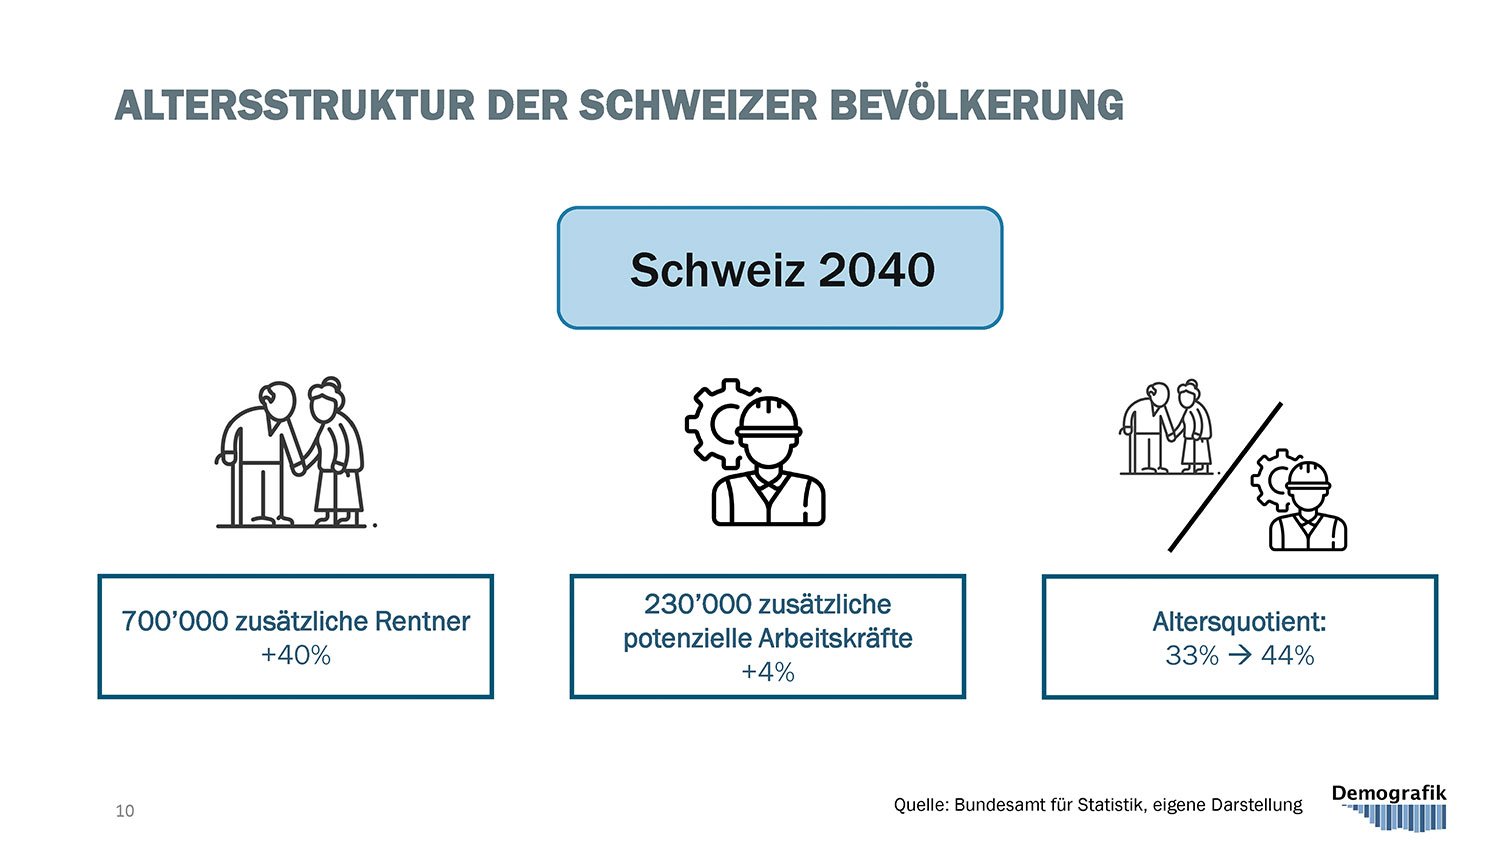
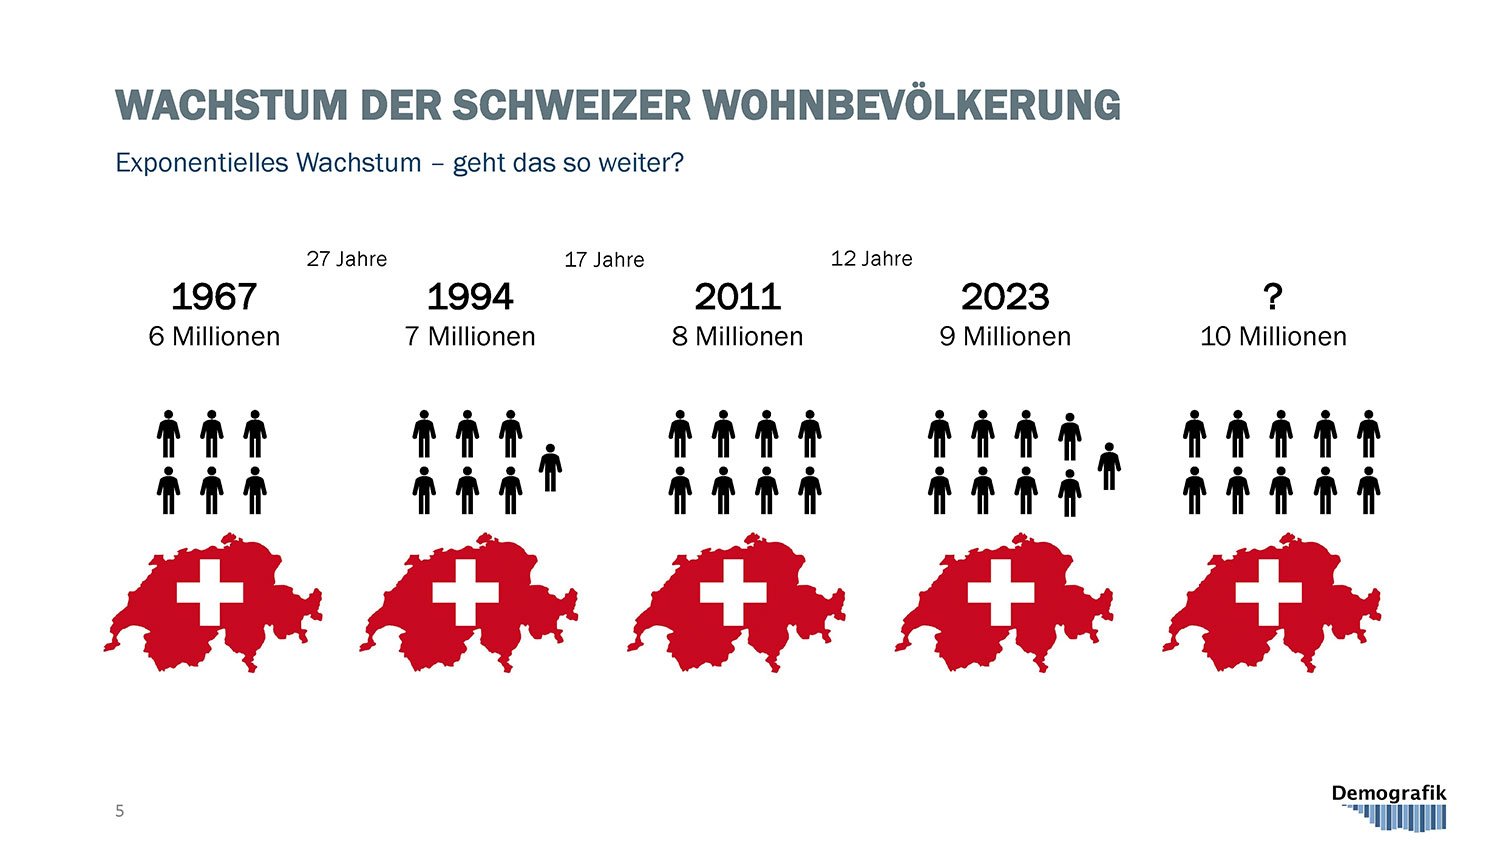
Der demografische Wandel ist keine ferne Zukunft, sondern Realität. Die Schweizer Bevölkerung altert rasant: Bis 2040 wird die Zahl der Rentnerinnen und Rentner um 700’000 Personen steigen – ein Plus von rund 40 Prozent. Gleichzeitig wächst die Zahl der potenziellen Arbeitskräfte nur marginal. Der Altersquotient steigt von 33 auf 44 Prozent. Im Klartext: Auf 100 Erwerbstätige kommen bald 44 Rentnerinnen und Rentner.
In seinen Ausführungen an der Delegiertenversammlung der UWP ordnete Manuel Buchmann vom Kompetenzzentrum Demografik diese Entwicklungen ein. Für Pensionskassen bedeuten die Zahlen eine doppelte Herausforderung, wie Buchmann erläuterte: Einerseits sinke das Verhältnis von Beitragszahlenden zu Leistungsbezügerinnen und -bezügern. Andererseits verlängere sich die Lebenserwartung, was zu längeren Rentenlaufzeiten führe. Die Zinswende und volatile Kapitalmärkte erhöhen den Druck zusätzlich, stabile Renditen zu erwirtschaften.
Investitionen sinken
Hinzu kommt: Die Generation der in den Ruhestand tretenden Babyboomer beginnt, Kapital zu entnehmen statt zu sparen. Die sogenannte «Asset Market Meltdown»-Hypothese warnt vor einem schleichenden Rückgang der Investitionen in Aktienmärkte. Betroffen sind auch Immobilienportfolios, denn viele ältere Eigentümerinnen und Eigentümer könnten künftig Mühe haben, ihre Hypotheken noch zu tragen.
Daher ist aus der Perspektive von KMU jetzt der Moment, um zu handeln. Im Bereich der beruflichen Vorsorge bedeutet dies unter Umständen die Anpassung der Anlagestrategie an veränderte Kapitalflüsse, die frühzeitige Nachfolgeregelung und die Überprüfung der Beitragssätze. Gleichzeitig gewinnen nachhaltige Investitionen und langfristige Stabilität in der Kapitalanlage zunehmend an Bedeutung.
Kluge Planung
Die UWP berücksichtigt diese Entwicklungen seit Jahren in ihrer Planung. Solide technische Parameter, eine diversifizierte und individuelle Anlagestrategie und sorgfältiges Risikomanagement tragen dazu bei, die Vorsorge langfristig zu sichern. Analysen wie jene von Dr. Manuel Buchmann unterstreichen, wie wichtig es ist, demografische Veränderungen systematisch einzubeziehen.
Für Arbeitgeber*innen und KMU bedeutet das: Die UWP sorgt dafür, dass ihre Vorsorgelösungen den demografischen Rahmenbedingungen angepasst sind. Dazu gehört die laufende Überprüfung von Anlagestrategien, Beitragssätzen und Strukturen. So bleibt die Vorsorgeeinrichtung auch in einem veränderten Umfeld stabil und generationengerecht ausgerichtet.
Die UWP Sammelstiftung berät Sie gerne persönlich in diesen Fragen.